การซื้อ-ขายบ้านมือสองเป็นธุรกรรมที่มีเงินหมุนเวียนจำนวนมาก และมักเกี่ยวข้องกับเอกสารทางกฎหมายที่ซับซ้อน ทำให้กลายเป็นช่องทางที่มิจฉาชีพเลือกใช้หลอกลวงทั้งผู้ซื้อและผู้ขาย หากไม่มีความรู้ความเข้าใจที่เพียงพอ อาจสูญเสียเงินหลักแสนถึงหลักล้านได้ในพริบตา บทความนี้จึงรวบรวมกลโกงที่พบบ่อยที่สุด เพื่อให้ทุกคนรู้เท่าทันก่อนตัดสินใจ
1. ปลอมแปลงโฉนดหรือเอกสารสิทธิ์
มิจฉาชีพบางรายใช้โฉนดปลอมหรือเอกสารสิทธิ์ที่ทำขึ้นเองมาหลอกขาย โดยเลียนแบบตราประทับและรูปแบบเอกสารจนแยกยากด้วยตาเปล่า
วิธีป้องกัน: ตรวจสอบโฉนดตัวจริงกับสำนักงานที่ดินในพื้นที่ทุกครั้ง อย่าเชื่อสำเนาที่ผู้ขายนำมาให้ดูเพียงอย่างเดียว และควรขอคัดสำเนาโฉนด (ทะเบียนที่ดิน) จากกรมที่ดินโดยตรงก่อนทำสัญญา
2. ผู้ขายไม่ใช่เจ้าของกรรมสิทธิ์ตัวจริง
บางกรณีคนที่มาเสนอขายบ้านไม่ใช่เจ้าของจริง อาจเป็นญาติ ผู้เช่า หรือมิจฉาชีพที่ปลอมตัวเป็นเจ้าของ โดยใช้เอกสารปลอมหรือขโมยข้อมูลส่วนตัวของเจ้าของจริงมาใช้
วิธีป้องกัน: ตรวจสอบชื่อผู้ถือกรรมสิทธิ์ในโฉนดให้ตรงกับบัตรประชาชนของผู้ขาย และควรทำธุรกรรมต่อหน้าเจ้าหน้าที่ ณ สำนักงานที่ดินเท่านั้น
3. ปิดบังภาระผูกพัน เช่น บ้านติดจำนอง หรือถูกอายัด
ผู้ขายบางรายปิดบังว่าบ้านยังติดจำนองกับธนาคาร หรือถูกอายัดจากคดีความ ทำให้ผู้ซื้อโอนเงินไปแล้วแต่ไม่สามารถโอนกรรมสิทธิ์ได้จริง
วิธีป้องกัน: ขอ "หนังสือรับรองปลอดภาระ" จากธนาคาร หรือตรวจสอบประวัติที่สำนักงานที่ดินว่ามีการจำนอง อายัด หรือภาระผูกพันใดๆ ติดอยู่กับโฉนดหรือไม่
4. หลอกให้วางเงินมัดจำแล้วเชิดหนี
กลโกงนี้พบบ่อยมากในยุคที่ซื้อขายผ่านโซเชียลมีเดีย มิจฉาชีพจะลงประกาศขายบ้านราคาถูกกว่าตลาดมาก เร่งให้โอนเงินมัดจำก่อนเพื่อ "จองสิทธิ์" แล้วหายตัวไปทันที
วิธีป้องกัน: อย่าโอนเงินก่อนเห็นบ้านจริงและตรวจสอบตัวตนผู้ขาย ระวังราคาที่ถูกผิดปกติ และควรทำสัญญาวางมัดจำเป็นลายลักษณ์อักษรผ่านนายหน้าหรือทนายความ
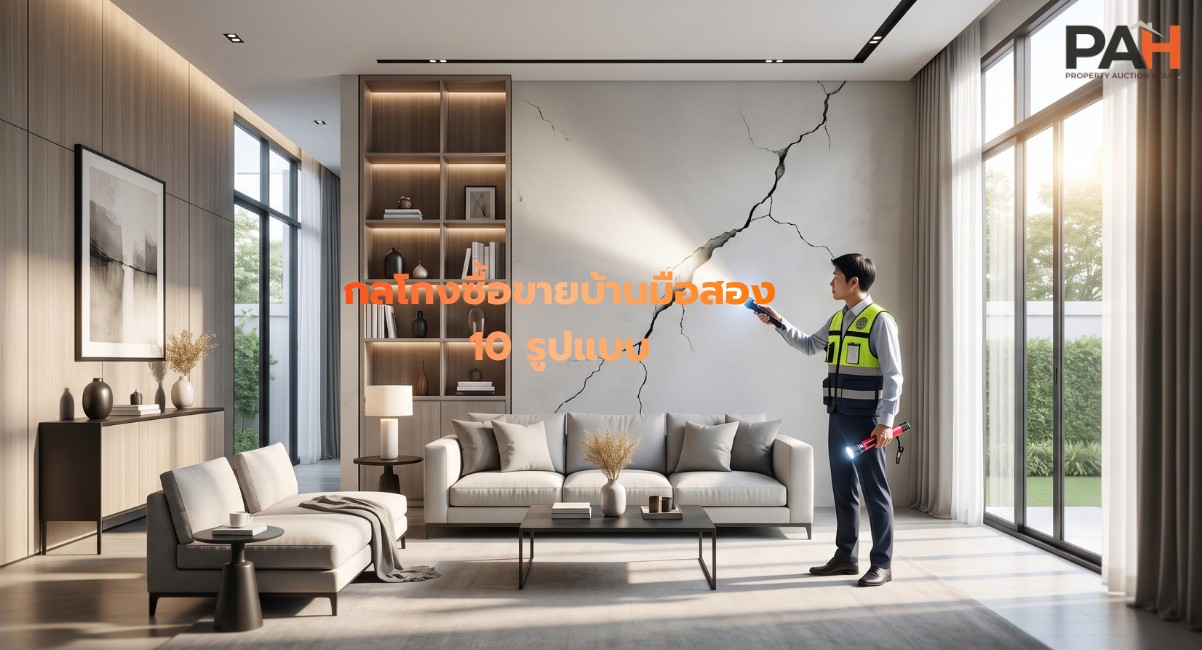
5. ปิดบังสภาพบ้านที่ชำรุดหรือมีปัญหาโครงสร้าง
ผู้ขายบางรายตกแต่งบ้านให้ดูสวยงามเพื่อกลบปัญหา เช่น รอยร้าวโครงสร้าง ปัญหาปลวก น้ำรั่วซึม หรือฐานรากทรุด โดยไม่แจ้งให้ผู้ซื้อทราบ
วิธีป้องกัน: จ้างวิศวกรหรือผู้ตรวจสอบบ้านมืออาชีพเข้าตรวจสภาพบ้านก่อนตัดสินใจซื้อ (Home Inspection) และตรวจในช่วงที่มีฝนตกจะช่วยเห็นปัญหาการรั่วซึมได้ชัดเจนขึ้น
6. ที่ดินมีข้อพิพาทหรืออยู่ระหว่างคดีความ
บ้านหรือที่ดินบางแปลงมีข้อพิพาทเรื่องแนวเขต มรดก หรืออยู่ระหว่างการฟ้องร้อง แต่ผู้ขายจงใจไม่เปิดเผยข้อมูลนี้
วิธีป้องกัน: สอบถามประวัติที่ดินจากเพื่อนบ้านหรือชุมชนใกล้เคียง และตรวจสอบว่ามีคดีความติดอยู่กับที่ดินแปลงนั้นหรือไม่ผ่านสำนักงานที่ดิน
7. บ้านต่อเติมผิดกฎหมาย ไม่มีใบอนุญาตก่อสร้าง
หลายบ้านมีการต่อเติมโดยไม่ขออนุญาต ทำให้ผิดกฎหมายควบคุมอาคาร ซึ่งอาจถูกสั่งรื้อถอนภายหลัง หรือมีปัญหาตอนขอสินเชื่อ
วิธีป้องกัน: ขอดูใบอนุญาตก่อสร้างและแบบแปลนบ้าน เปรียบเทียบกับสภาพจริงว่าตรงกันหรือไม่ หากมีส่วนต่อเติมที่ไม่ตรงกับแบบ ควรสอบถามเทศบาลหรือสำนักงานเขตในพื้นที่
8. นายหน้าไม่มีใบอนุญาต เรียกเก็บค่าคอมมิชชันซ้ำซ้อน
นายหน้าบางรายไม่ได้จดทะเบียนถูกต้อง อาจหลอกเก็บค่านายหน้าจากทั้งผู้ซื้อและผู้ขายพร้อมกัน หรือบวกราคาบ้านเกินจริงโดยผู้ขายไม่รู้ตัว
วิธีป้องกัน: เลือกใช้นายหน้าที่มีใบอนุญาตและมีประวัติน่าเชื่อถือ ตรวจสอบอัตราค่าคอมมิชชันให้ชัดเจนตั้งแต่ต้น และทำสัญญาแต่งตั้งนายหน้าเป็นลายลักษณ์อักษร
9. สัญญาซื้อขายที่เอาเปรียบอีกฝ่าย
สัญญาบางฉบับร่างขึ้นเพื่อเอื้อประโยชน์ฝ่ายใดฝ่ายหนึ่ง เช่น ระบุเงื่อนไขริบมัดจำที่ไม่เป็นธรรม หรือไม่ระบุวันโอนกรรมสิทธิ์ที่ชัดเจน
วิธีป้องกัน: ให้ทนายความหรือผู้เชี่ยวชาญตรวจสอบสัญญาก่อนเซ็นทุกครั้ง อย่าเซ็นสัญญาที่มีข้อความคลุมเครือหรือช่องว่างที่ยังไม่กรอกข้อมูล
10. หลอกให้โอนเงินเข้าบัญชีปลอม
ในธุรกรรมที่มีการติดต่อผ่านออนไลน์ มิจฉาชีพอาจแฮ็กอีเมลหรือแชท แล้วส่งเลขบัญชีปลอมมาให้โอนเงินในช่วงวินาทีสุดท้ายก่อนวันโอนกรรมสิทธิ์
วิธีป้องกัน: ยืนยันเลขบัญชีปลายทางผ่านช่องทางที่เชื่อถือได้ เช่น โทรศัพท์คุยกับคู่สัญญาโดยตรง ไม่ใช้ข้อมูลจากอีเมลหรือแชทเพียงอย่างเดียว
สรุป
การซื้อขายบ้านมือสองมีความเสี่ยงที่มิจฉาชีพสามารถใช้ช่องโหว่หลอกลวงได้หลายรูปแบบ ทางที่ปลอดภัยที่สุดคือการตรวจสอบเอกสารสิทธิ์ทุกครั้งที่สำนักงานที่ดิน ทำธุรกรรมผ่านนายหน้าหรือทนายความที่น่าเชื่อถือ และไม่รีบตัดสินใจโอนเงินก่อนตรวจสอบข้อมูลให้ครบถ้วน เพราะบ้านคือทรัพย์สินก้อนใหญ่ที่ควรได้รับความรอบคอบมากที่สุด